AGENZIA DI ASSICURAZIONI: UN’ATTIVITA’ SFIDANTE
Le Agenzie si trovano oggi ad affrontare una situazione complicata per una serie di situazioni che si sono verificate negli ultimi anni. Avere un’Agenzia comporta far fronte a molte problematiche e riuscire a confrontarsi con un contesto complicato:
- normative e gestione sempre più complesse
- aumenta il numero degli attori presenti sul mercato
- aumento del tempo medio da dedicare ad ogni singolo rinnovo a prescindere dall’importo del premio
- l’incasso: necessità e allo stesso tempo limite alla crescita – comporta uno schema ricorsivo senza condizione di uscita
- portafogli sbilanciati sul ramo auto e maggiore volatilità
- minore fedeltà da pare della clientela
- maggiori incombenze burocratiche
- difficoltà nel gestire, motivare e fidelizzare i collaboratori
- difficoltà nel trovare nuovi collaboratori con un profilo adeguato ed è ancora più difficile inserire un nuovo collaboratore a portafoglio zero.
Descritto così viene voglia di dire meglio lasciar perdere. In realtà è in corso un processo di cambiamento analogo a quello di altri settori. Una crescita esponenziale delle difficoltà nella gestione di un’attività è trasversale e riguarda tutti gli ambiti. Anzi, il settore assicurativo propone delle nuove opportunità per gli operatori, con un mercato ancora tutto da esplorare e sicuramente non saturo.
OCEANO ROSSO ED OCEANO BLU
Negli ultimi anni, fino a tutto il 2019 (vedremo com’è andata nel 2020 quando ci saranno i dati definitivi), a fronte del ramo danni auto che perde il 26% circa, il ramo danni non auto cresce del 17%. Inoltre cresce il welfare integrativo, crescono le polizze vita, insomma il settore presenta una certa vitalità, con delle concrete possibilità di crescita per tutti, anche per le Agenzie, a condizione di cambiare paradigma, modo di lavorare, in poche parole devono essere capaci di distinguersi rispetto agli altri.
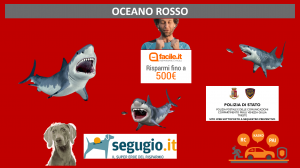
Riprendendo la teoria di W. Chan Kim e Renée Mauborgne, descritta nel loro libro Blue Ocean Strategy, possiamo affermare che il ramo danni auto è paragonabile ad un oceano rosso dove tutti si azzannano con tariffe al ribasso, sconti, promozioni e anche truffe. L’oceano è rosso perché nella lotta si perde sangue (metafora di redditività).
Ancora oggi, la maggior parte delle Agenzie ha il portafoglio sbilanciato sull’auto, con la necessità di lottare per non perdere posizioni. Allora bisogna rinunciare al portafoglio auto? Tutt’altro, la polizza auto è un ottimo strumento per acquisire un nuovo cliente, il concetto è andare a navigare in un oceano che offra maggiori opportunità, tenendo conto che ci sono ancora le condizioni per conquistare nuove posizioni.
Da Oceano rosso a oceano blu
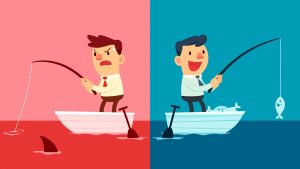
Le Agenzie, per confrontarsi con le banche, le poste, gli intermediari online, le concessionarie (… la lista sarebbe lunga), devono cambiare paradigma ed uscire dalla logica della competizione ed adottare un posizionamento di qualità, per distinguersi rispetto agli altri canali di distribuzione.
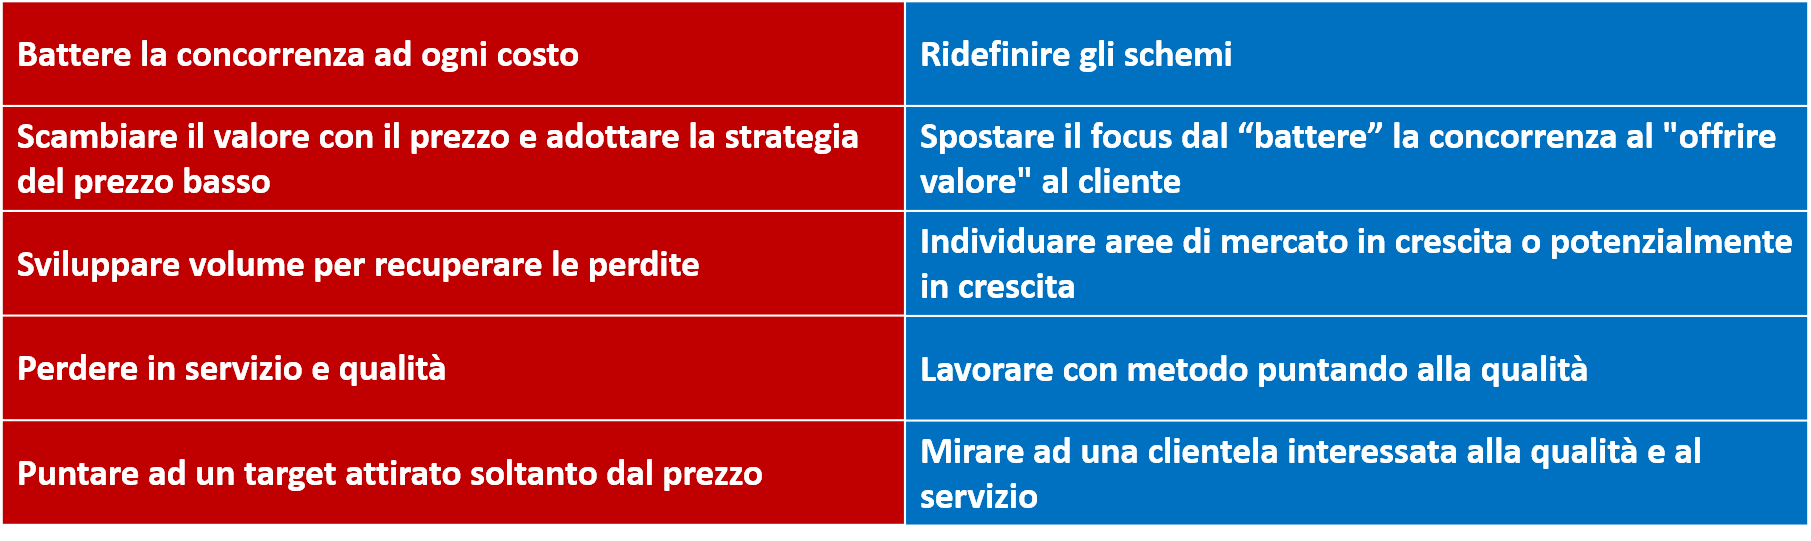
La domanda che ci dobbiamo porre: perché un cliente dovrebbe rivolgersi ad un’Agenzia? Le risposte possono essere ovvie: la fiducia, la consulenza, il rapporto. Tutto vero a parole, nei fatti spesso ci si ritrova a dover ripiegare sul prezzo scontato della polizza auto per mantenere un cliente.
La paura dei Collaboratori: perdere il cliente
La paura di perdere il cliente è diventata endemica al punto tale che molti Collaboratori giocano sempre in difesa, e il primo pensiero è ”come faccio a far spendere di meno a questo cliente?”
Mentre la domanda dovrebbe essere: come posso essergli utile? Il punto di partenza del cambio di paradigma è in questa semplice domanda, tutto il resto viene dopo. Se non è chiaro il concetto chiave, nessun sistema, nessuna strategia potrà dare nuovo impulso ad un’Agenzia che si trova a dover arginare la perdita di portafoglio con sconti e flessibilità.
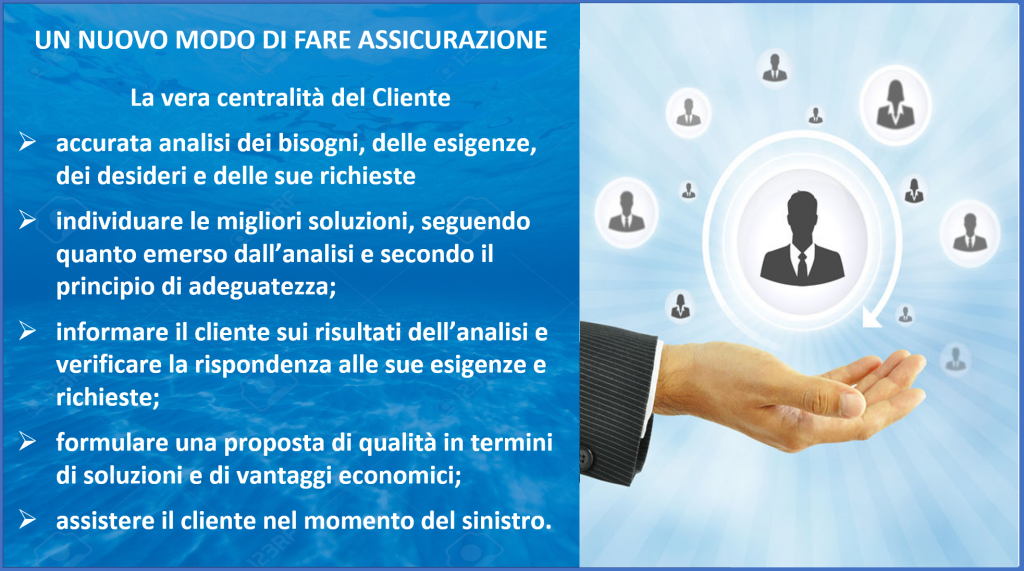
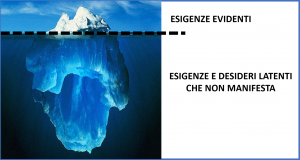
Bisogna smettere di vendere e di competere, bisogna informare e proporre. I clienti vanno informati, bisogna arrivare a dirgli di che cosa hanno bisogno in funzione del principio di adeguatezza. E’ l’informazione il passepartout, il modo in cui si riesce a far emergere un’esigenza latente e il desiderio di benessere.
Conoscere veramente il Cliente ed informarlo è la strada del successo
E’ necessario offrire un’informazione documentata, che scaturisca dall’analisi dei bisogni, delle esigenze e dei desideri. Significa scendere in profondità, andare oltre la richiesta spontanea, mettere in atto il metodo intervista come prassi, fare una serie di domande per profilare il Cliente. Il passo successivo è informarlo su ciò di cui avrebbe bisogno e renderlo consapevole della sua esposizione al rischio, infine indicare una soluzione adeguata.
 L’oceano blu consiste in un modo nuovo di fare assicurazione, è nella consapevolezza del ruolo: non servono più Collaboratori bravi venditori di polizze, serve una squadra di veri Consulenti convinti di essere utili per quello che fanno. I veri Consulenti trattano una materia importante che riguarda il patrimonio umano ed economico, per cui sono fieri ed orgogliosi della propria professione.
L’errore più grossolano consiste nel vendere una polizza senza aver fatto un’analisi dei veri bisogni e delle esigenze. Non siamo al mercato dove oggi puoi acquistare le TCM ad un prezzo straordinario, o dove la polizzetta dell’auto te la sconto del 60% perché altrimenti la acquisti da un’altra parte.
Bisogna avere il coraggio di mettersi in discussione e cambiare
Qualcuno starà pensando che stiamo facendo retorica, che quanto detto è solo teoria. La verità è che la politica dell’incasso di molte Agenzie e di molti Collaboratori è senza prospettiva. Non ci sono tante alternative, o si cambia o il destino è segnato.
Proviamo a porre questa domanda ad un Collaboratore: ma tu conosci bene i tuoi clienti? Risposta: certamente, io conosco bene i miei Clienti, ho provato a proporre ma non vogliono spendere, in questo periodo non ci sono soldi. Ok. Seconda domanda per il Collaboratore: hai provato a chiedere ai tuoi clienti se hanno polizze con altri? Risposta: si ma le fanno con la banca. La verità è che qualcuno è arrivato prima.
Un cambio di paradigma
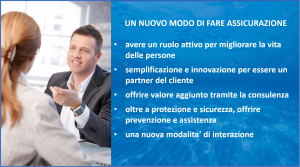
Il cambio di paradigma, anche in funzione delle più recenti normative, coinvolge l’intera organizzazione dell’Agenzia, con una revisione dei processi interni e delle modalità di relazione con i clienti. Quest’ultimo aspetto è il punto di riferimento da cui partire per disegnare un’organizzazione in cui il cliente è centrale.